韩国CMA、ISA、IRP和养老金账户有什么区别?外国人2026年指南
更新日期:2026年8月
在韩国证券公司开户时,很多外国人会同时看到CMA、ISA、IRP和연금계좌(养老金账户)这些名称。它们看起来都像“可以投资的账户”,但实际用途完全不同:有的适合暂存生活费,有的用于中长期节税投资,有的则是退休后才能充分发挥税务优势的养老金账户。
如果没有先弄清楚用途,很容易出现两种问题:为了税收优惠把短期要用的钱放进IRP,后来无法自由取出;或者只使用普通股票账户和CMA,却错过ISA或养老金账户可能带来的节税机会。
本文根据2026年韩国证券公司和韩国国税厅公开资料,说明CMA、ISA、IRP和연금저축账户的区别,并重点整理外国人在韩国开户时需要注意的居住身份、收入条件和线下办理问题。
重要说明:本文提供一般信息,不构成投资或税务建议。税收优惠取决于韩国税法上的居民身份、收入、纳税情况和账户持有时间,不能只根据国籍判断。开户前请向证券公司及税务专业人士确认。
一、先澄清:연금계좌不是与IRP完全并列的产品
韩国人常说的“연금계좌”,中文可以理解为“养老金账户”或“退休金账户”,它其实是一个大类。个人最常见的养老金账户主要包括:
- 연금저축계좌:个人养老金储蓄账户,证券公司常见的是연금저축펀드。
- IRP:个人型退休养老金账户,全称Individual Retirement Pension。
因此,真正需要比较的是四种用途不同的账户:CMA、ISA、IRP和연금저축。
二、四类账户快速比较
| 账户 | 主要用途 | 投资/持有时间 | 资金灵活性 | 核心税务特点 | 适合人群 |
|---|---|---|---|---|---|
| CMA | 短期资金管理、证券账户备用金 | 非常灵活,可按天存放;如果购买定期RP或发行票据(발행어음),也可能选择3个月、6个月或1年等期限 | 高,活期型通常可随时转入转出;定期商品可能受约定期限影响 | 一般按金融所得正常纳税 | 需要管理生活费或等待投资资金的人 |
| ISA | 中长期综合投资与节税 | 至少3年;达到最低持有期后才能正常适用完整税务优惠 | 中等,可在已缴本金范围内取款,但取出的额度不能重新补回 | 账户内损益合并,部分收益免税,超出部分低税率分离课税 | 在韩国长期居住并进行中期投资的人 |
| 연금저축 | 个人长期养老投资 | 原则上持有至55岁以后,并通常满足开户5年后按养老金领取 | 比IRP灵活,但提前取款可能补税 | 符合条件的缴款可申请税额抵免,领取养老金时低税率纳税 | 希望自主投资ETF并准备退休的人 |
| IRP | 接收退休金并追加养老储蓄 | 原则上持有至55岁以后;仅有个人缴款时通常还需开户满5年 | 低,只能因法定事由提前取款 | 与연금저축合计享受税额抵免及递延纳税 | 有韩国收入、退休金或需要扩大税额抵免的人 |
三、CMA是什么?适合管理短期资金
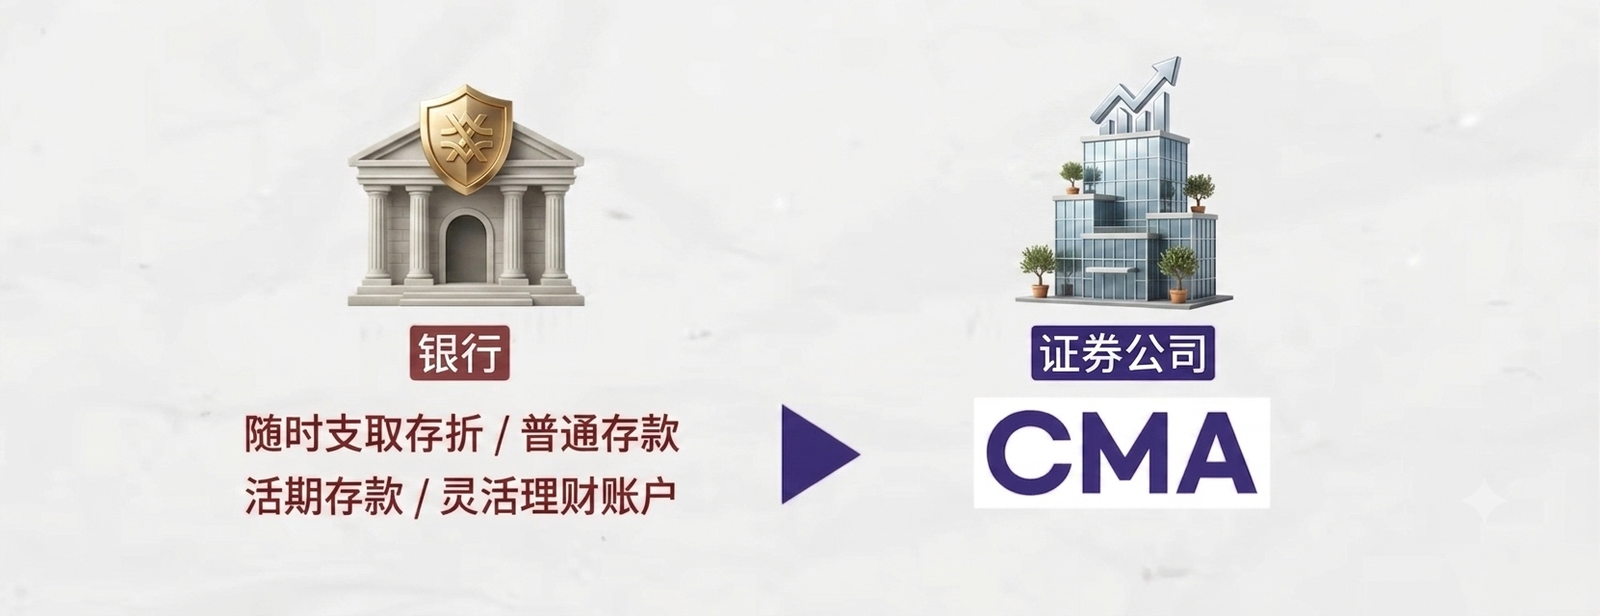
CMA是Cash Management Account的缩写,韩国通常称为综合资产管理账户。存入CMA的闲置资金会根据账户类型自动投资于RP、MMF或韩国证券金融存款等短期金融商品,因此即使只存放较短时间,也可能产生一定收益。
CMA的常见类型
- RP型:自动投资回购协议,按照证券公司公布的约定收益率计算。
- MMF型:投资货币市场基金,收益随基金运作结果变化。
- MMW型:主要通过韩国证券金融存款等运作,通常按营业日结算并再投资。
- 发行票据型(발행어음형):仅部分具备资格的大型证券公司提供,本质上承担发行证券公司的信用风险。
CMA常提供转账、自动扣款、ATM或银行卡连接等功能,但它仍然不是普通银行活期存款。大部分证券公司CMA不受韩国存款保险制度保护,收益率也会随市场利率和产品类型变化。
适合用途:存放准备买股票的资金、短期备用金,或暂时不需要投资的生活资金。CMA并没有ISA和养老金账户那样的长期税收优惠,因此不应仅因为短期收益率略高,就把所有紧急备用金集中在一个CMA里。
四、ISA是什么?中长期投资的“节税账户”
ISA是Individual Savings Account的缩写,韩文为개인종합자산관리계좌。它允许在一个账户中配置多种金融商品,并对账户内的收益和损失进行合并计算,这是它的一大优点。
在证券公司最常见的是中介型ISA(중개형 ISA),投资者可以自行买卖韩国上市股票、ETF、基金、RP、债券等。ISA不能直接购买美国股票,但可以根据证券公司提供的范围投资韩国上市的海外指数ETF。
2026年ISA的主要规则
- 通常面向年满19岁的韩国税法居民;15至18岁有劳动收入者也可能符合资格。
- 一人只能持有一个ISA账户,可以在符合条件时转移到其他金融机构。
- 每年缴款上限2,000万韩元,未使用额度可以结转,累计最高1亿韩元。
- 享受完整税务优惠的最低持有期通常为3年。
- 一般型(일반형)账户净收益中200万韩元免税;符合条件的庶民型(서민형)、农渔民型(농어민형)通常为400万韩元。
- 超过免税额度的净收益适用9.9%的分离课税(분리과세)。
- 可以在已缴本金范围内中途取款,但注意取出的额度不能重新补回。
ISA的优势不是“所有收益都免税”。韩国上市股票的普通买卖价差本来通常就不征收个人资本利得税,因此ISA更有价值的部分往往是ETF分配金、债券利息、RP收益及其他应税金融商品,并且可以利用账户内损益合并。
五、IRP是什么?退休金与税额抵免账户
IRP既可以接收离职或退休时的退休金,也可以由个人追加缴款,为退休生活进行投资。符合条件的个人缴款可以在韩国年末结算或综合所得税申报时申请税额抵免。
IRP的主要特点
- 主要面向有收入的劳动者、个体经营者、专业人士及退休金领取者。
- IRP与연금저축的个人缴款合计每年最多1,800万韩元。
- 税额抵免额度与연금저축合计最高900万韩元。
- IRP可以配置存款、ELB、基金、ETF、上市REITs等,但危险资产通常不得超过账户资产的70%。
- 原则上55岁以后领取;如果账户只有个人追加缴款,通常还要满足开户满5年。
- 中途取款受到严格限制,一般只允许在法律规定的住房、医疗、灾害、破产等事由下办理。
IRP最大的优点是可接受退休金、可配置部分保本型商品,并能把养老金税额抵免额度扩大到与연금저축合计900万韩元。但缺点同样明显:资金流动性差,而且危险资产投资比例受到限制。
六、연금저축是什么?更灵活的个人养老金投资账户
연금저축可以译为“养老金储蓄”。在证券公司开立时通常是연금저축펀드账户,可以投资基金、ETF及REITs等商品。与IRP相比,它不以接收公司退休金为主要目的,更适合个人长期积累养老资产。
연금저축的主要特点
- 通常没有职业和年龄限制,证券公司会根据客户身份决定具体开户渠道。
- 与IRP合计每年缴款上限1,800万韩元。
- 연금저축本身可计入税额抵免的缴款上限为600万韩元。
- 与IRP合计可使用的税额抵免上限为900万韩元。
- 证券公司的연금저축通常可以投资基金、ETF及REITs,不像IRP设置统一的70%危险资产上限。
- 通常需要在55岁以后、开户满5年并按照养老金方式领取,才能充分适用养老金税务待遇。
연금저축可以中途取出部分资金,形式上比IRP灵活。但如果取出曾经获得税额抵免的缴款及其投资收益,通常会产生16.5%的其他所得税等税务后果。因此,“可以取”不等于“适合随时取”。
七、연금저축和IRP的税额抵免怎么计算?
2026年常见的计算框架如下:
- 연금저축计入税额抵免的上限:每年600万韩元。
- 연금저축与IRP合计上限:每年900万韩元。
- 只有연금저축时,即使缴款900万韩元,通常也只有其中600万韩元计入抵免。
- 如果연금저축缴款600万韩元,再向IRP缴款300万韩元,可以使用合计900万韩元的抵免额度。
适用抵免率通常为:
- 总工资5,500万韩元以下,或综合所得金额4,500万韩元以下:16.5%(含地方所得税)。
- 超过上述标准:13.2%(含地方所得税)。
因此,使用900万韩元完整额度时,理论上的税额抵免最高约为148.5万韩元或118.8万韩元。但实际能够减少多少税款,仍取决于本人在韩国应缴纳的所得税。没有足够的韩国应纳税所得,并不会因为向账户缴款就自动收到同等金额的现金。
八、外国人可以开这些账户吗?
外国人能否开户,需要分成两个层面判断:
- 制度上的加入资格:是否属于韩国税法居民、是否有韩国收入、年龄及是否属于金融所得综合课税对象等。
- 证券公司的实际开户渠道:该证券公司是否支持外国人手机身份认证,还是要求到营业部人工审核。
1. CMA
已经能够开立韩国证券综合账户的居住外国人,通常可以向证券公司询问同时开通CMA。但产品类型、银行卡和转账服务可能因证券公司而异,非面对面开户也可能不支持外国人。
2. ISA
ISA的制度资格使用的是“居住者”概念,而不是简单写成“仅限韩国国籍”。因此,符合韩国税法居民条件的外国人可能具备加入资格。但证券公司可能要求居住者证明、所得证明、外国人登录证和税务居民信息,并可能只在营业部受理。但最近三年内曾成为过金融所得综合课税对象的人不能加入。
3. IRP
在韩国有劳动所得、事业所得或需要接收韩国退休金的外国人,可以向证券公司确认IRP资格。外国人是否能取得税额抵免,关键是本人是否在韩国申报并缴纳相应所得税。计划永久离开韩国时,也不能假设仅凭出境就可以无税提前解约,应先确认退休金领取和税务处理。
4. 연금저축
연금저축的制度加入对象较宽,但外国人的手机开户渠道仍可能受限。即使能够开户,如果本人没有韩国应纳税所得,税额抵免的现实意义也可能有限;同时还要考虑未来离开韩国后如何继续管理、领取及在其他国家申报。
联系营业部时建议直接询问:“我是持外国人登录证、在韩国工作的居民,是否可以在营业部开立CMA/中介型ISA/IRP/연금저축?需要哪些居住和所得证明?”
九、应该按什么顺序选择?
情况一:这笔钱半年内可能要用
优先考虑CMA,不要为了税额抵免把紧急备用金放进IRP。
情况二:准备投资3年以上,但还没有做好退休锁定
可以先了解中介型ISA。它比养老金账户灵活,同时能够利用损益合并、免税额度和低税率分离课税。
情况三:在韩国有稳定收入并缴纳所得税
可以根据现金流先考虑연금저축,再决定是否利用IRP补足合计900万韩元的税额抵免额度。选择顺序不是固定公式,还要看年龄、回国计划、退休金制度和可承受的资金锁定时间。
情况四:即将离职并领取韩国退休金
应优先确认退休金是否需要转入IRP、领取方式及本人作为外国人的出境和税务安排,再决定是否继续作为养老金长期运用。
十、常见误区
- 误区1:CMA就是有存款保险的高息银行账户。
大部分CMA属于金融投资商品,并不受存款保险保护。 - 误区2:ISA可以买美国股票。
中介型ISA不能直接交易美国股票,但可投资符合条件的韩国上市的海外(美国)ETF。 - 误区3:IRP和연금저축是同一个账户。
两者同属养老金账户,但加入资格、投资范围、危险资产限制和取款规则不同。 - 误区4:缴入900万韩元就一定退回148.5万韩元。
这是按照最高抵免率计算的理论上限,实际减税受本人应纳税额限制。 - 误区5:外国人不能开ISA或养老金账户。
不能使用手机开户不等于制度上完全没有资格,应由营业部根据税法居民身份和收入资料判断。 - 误区6:以后回国时可以随时无税取出IRP。
提前取款、一次性领取和养老金领取可能适用不同税务规则,应在离开韩国前确认。
十一、开户前检查清单
- 这笔资金是短期备用金、中期投资还是退休资金
- 本人是否属于韩国税法居民
- 是否有韩国劳动所得或综合所得并实际缴税
- 未来3至5年是否可能离开韩国
- 证券公司是否支持外国人非面对面开户
- 是否需要到营业部提交外国人登录证、所得及居住证明
- ISA是否已经在其他金融机构持有
- 养老金税额抵免额度是否已经被其他账户使用
- 能否接受IRP的取款限制和70%危险资产上限
- 是否了解投资商品本身可能发生本金损失
总结
CMA、ISA、IRP和연금저축没有绝对的“哪一个最好”,它们分别解决不同问题:
- CMA:管理随时可能使用的短期资金。
- ISA:进行至少3年的中期投资,并提高税务效率。
- 연금저축:以较灵活的投资方式积累个人养老金。
- IRP:接收退休金,并扩大养老金税额抵免和退休投资范围。
对于在韩国工作和纳税的外国人,一个比较稳妥的思路是:先保留足够的紧急备用金,再根据居住计划了解ISA;确定能够长期不用的钱,才考虑연금저축和IRP。不要因为看到“节税”两个字,就忽略资金锁定、未来回国和跨境税务问题。